左手A拆A、右手A+H 美的集团的“资本盛宴”能撑住么?
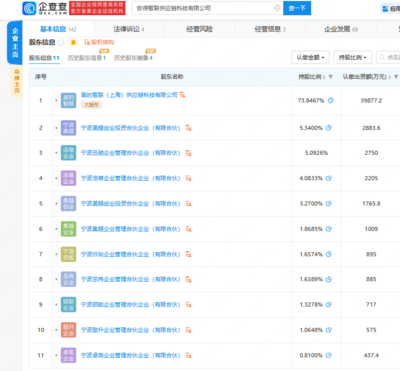
美的集团在资本市场上的动作频频,先是推动子公司美智光电分拆至创业板上市,上演“A拆A”戏码;随后又公告筹划发行H股股票并在香港联合交易所上市,谋求“A+H”双重上市平台。一连串资本运作引发市场关注:这场资本盛宴,究竟是价值释放,还是债务与估值双重压力下的冒险?
一、左手“A拆A”:分拆上市能否创造价值?
2023年,美的集团旗下美智光电科技股份有限公司的创业板IPO申请获受理,这标志着美的系正式启动“A拆A”分拆上市。分拆上市的逻辑看似清晰:通过独立融资拓宽子公司资金渠道,提升品牌影响力和市场估值,同时让母公司聚焦核心业务。
从财务视角看,美智光电主营照明及智能前装产品,体量不大,但在细分领域有一定竞争力。剥离子公司有助于其获得更灵活的融资和更合理的估值。市场质疑之处在于:分拆是否会导致母公司核心资产空心化?子公司的成长性能否支撑独立上市后的估值?毕竟,A股分拆上市案例中,“上市即巅峰”的并不少见。
二、右手“A+H”:港股上市的战略与风险
更引人瞩目的是美的集团筹划H股上市。作为市值超4000亿元的白色家电巨头,美的并不缺钱,赴港上市的真实诉求可能有:一是搭建国际化资本平台,助力全球业务扩张;二是增加融资渠道,为并购和新兴业务输血;三是对冲单一市场风险,提升估值弹性。
但港股市场近年来流动性分化严重,整体估值中枢低于A股。以美的所处的家电板块为例,港股同类公司市盈率通常低于A股10%-30%。若H股发行折价较大,可能对A股股价形成压制。赴港上市也意味着更严格的合规成本和投资者关系管理压力。
三、资本盛宴背后的双重压力
美的集团的资本运作并非没有隐忧。首先是财务层面:截至2023年三季度,美的集团资产负债率约63%,有息负债规模超600亿元。虽然现金流依然稳健,但持续的资本开支和并购消耗(如收购库卡、万东医疗等)让债务结构趋于复杂。分拆子公司后,母公司资产的盈利能力和抗风险能力也可能被削弱。
其次是估值层面:传统家电主业增长放缓已是共识。2023年前三季度,美的营收增速回落至个位数。在存量竞争时代,除了To C业务,美的押注的To B板块(工业技术、楼宇科技、机器人与自动化)尚未形成足够的盈利替代。分拆子公司和港股上市,本质上是希望通过资本操作增厚估值弹性,但如果基本面无法改善,双重上市也可能变成双重稀释。
四、能撑住么? 关键看三点
判断美的这场资本运作可持续性,至少要跟踪三个指标:
- 分拆子公司的盈利独立性。 如果美智光电等子公司高度依赖母公司采购和渠道,独立“造血”能力不足,上市后的价值自然会打折扣。
- 港股IPO定价与A股折溢价程度。 若H股发行定价远低于A股,则对于A股股东而言并非好消息,短期套利可能引发股价波动。
- 传统主业和新业务的现金流匹配度。 美的系整体是否在保持分红能力的减少用债务扩张支撑增长的惯性,决定了“A+H+A拆”之后还能剩多少安全边际。
资本市场上不乏谋求多平台、多元化融资的企业,但真正的赢家是在融资的同时持续提升ROE和自由现金流。美的不缺资本调度手段,但如果债务一端继续放量,估值一端又难以同步支撑,这场资本盛宴最终可能越吃越没味道。
如若转载,请注明出处:http://www.blx520.com/product/39.html
更新时间:2026-11-01 13:30:48